La tributación de un curso online depende de cómo se presta. La intervención real del docente, la materia impartida y el peso del contenido automatizado determinan si existe exención.
La tributación de un curso online depende de cómo se presta. La intervención real del docente, la materia impartida y el peso del contenido automatizado determinan si existe exención.
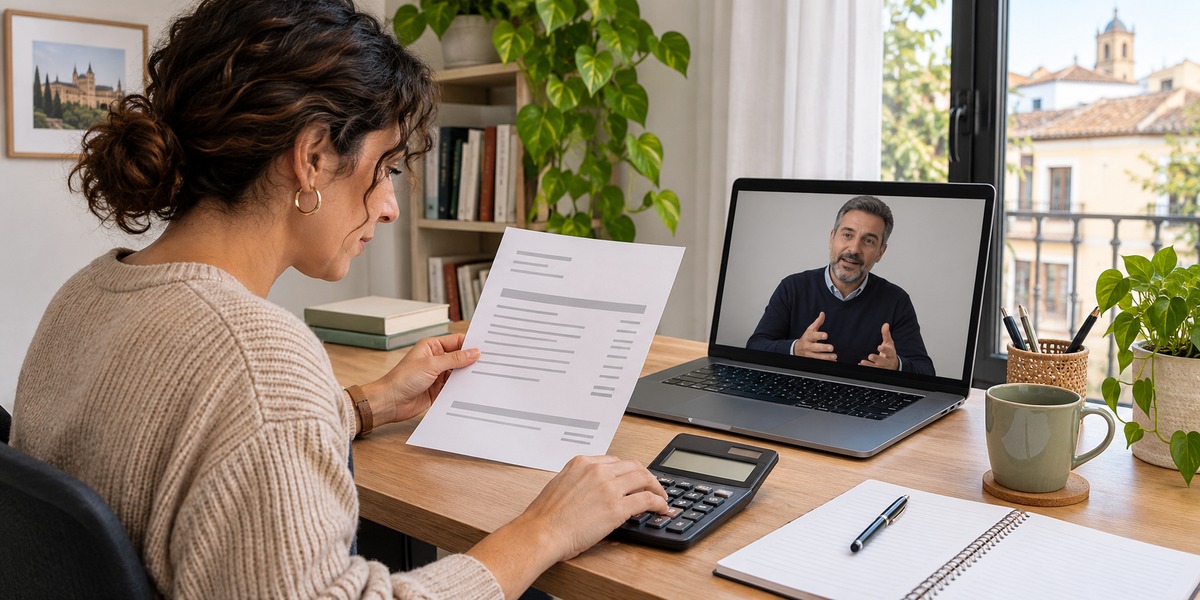
Profesional revisando una factura durante una clase online en directo
La tecnología no decide por sí sola el tratamiento fiscal
Ofrecer formación por internet no conduce automáticamente a una única respuesta en el Impuesto sobre el Valor Añadido. Dos cursos anunciados como online pueden tributar de manera distinta si uno se imparte en directo por un profesor y el otro consiste principalmente en vídeos grabados, documentos descargables y pruebas automatizadas. La clave está en identificar qué recibe realmente el alumno y cuál es el elemento principal del servicio contratado.
Esta distinción afecta al precio final, a la factura, al derecho a deducir el IVA soportado y a la forma de declarar la operación. También influye en la comercialización internacional, porque los servicios prestados por vía electrónica tienen reglas específicas de localización. La decisión no debería tomarse únicamente a partir del nombre comercial del producto o de la plataforma utilizada.
Cuándo una clase online puede considerarse enseñanza
Cuando el contenido se imparte en tiempo real por un docente y la conexión se utiliza como medio de comunicación, la prestación puede conservar la naturaleza de servicio educativo. La Dirección General de Tributos ha reiterado que una videoconferencia, una pizarra digital o materiales de apoyo no convierten por sí mismos la enseñanza en un servicio electrónico. Debe existir una interacción docente sustancial, no meramente accesoria.
La presencia del profesor debe formar parte central del servicio: explica, responde preguntas, dirige ejercicios y adapta el desarrollo de la clase. Un curso puede incluir grabaciones de apoyo, lecturas o un campus virtual sin perder esa condición, siempre que esos recursos complementen la docencia y no la sustituyan. La empresa debe describir la prestación tal como funciona en la práctica, no como aparece resumida en la oferta comercial.
La exención educativa exige comprobar dos requisitos
Que un curso sea enseñanza no significa que esté exento de IVA de forma automática. El artículo 20.Uno.9.º de la Ley del IVA exige, en términos generales, que la actividad sea realizada por una entidad pública o por una entidad privada autorizada o reconocida, y que la materia se encuentre incluida en algún plan de estudios del sistema educativo. Además, la actividad no debe tener carácter meramente recreativo.
La comprobación debe hacerse curso por curso. Una entidad que imparte varias materias puede tener operaciones exentas y otras sujetas al 21 %. También debe distinguirse el régimen de las clases particulares impartidas por personas físicas, que cuenta con requisitos propios. Si existen dudas sobre la inclusión de la materia en un plan oficial, la competencia corresponde al Ministerio de Educación o al órgano autonómico competente.
Cursos grabados y plataformas automatizadas
La situación cambia cuando el alumno compra acceso a una biblioteca de vídeos, contenidos descargables, ejercicios autocorregidos o un itinerario que funciona sin intervención humana relevante. En ese caso, la prestación suele calificarse como servicio prestado por vía electrónica. El hecho de que exista un correo, un foro o alguna tutoría ocasional no altera necesariamente la calificación si el valor principal procede del contenido automatizado.
Los servicios electrónicos no se benefician de la exención educativa descrita. Cuando la operación se localiza en el territorio de aplicación del IVA español, tributa con carácter general al 21 %. Si los alumnos se encuentran en otros países, especialmente cuando son consumidores, deben revisarse las reglas de localización, identificación del destinatario y, cuando proceda, los regímenes de ventanilla única.
Cómo analizar un curso mixto
Muchos productos combinan sesiones en directo, grabaciones, tutorías, documentos y acceso a una comunidad. Para calificarlos conviene identificar la prestación principal desde la perspectiva del cliente. Si el alumno paga esencialmente por las clases y el seguimiento personal, los contenidos digitales pueden ser accesorios. Si compra una biblioteca automatizada y las tutorías son residuales, la conclusión puede ser la contraria.
El contrato, la página de venta y la operativa deben ser coherentes. No ayuda presentar el curso como acompañamiento personalizado si la mayoría de los alumnos solo recibe contenidos pregrabados. Tampoco es suficiente separar artificialmente precios sin que existan servicios autónomos. Cuando los componentes puedan contratarse y utilizarse de manera independiente, puede ser necesario analizar cada uno por separado.
La documentación que protege el criterio aplicado
La empresa debería conservar el programa, el calendario, la duración de las sesiones, la identificación del profesorado, las evidencias de asistencia, las condiciones de acceso y una descripción de las funciones de la plataforma. También interesa documentar qué parte del precio corresponde a cada componente y cómo se atienden las dudas. Esa información permite explicar por qué se aplicó una exención o el tipo general.
La factura debe reflejar correctamente la naturaleza de la operación y, cuando exista exención, mencionar su fundamento sin utilizar fórmulas genéricas que oculten el análisis. Si el modelo del curso cambia, el tratamiento debe revisarse. Añadir más automatización, reducir las clases o transformar las tutorías en respuestas esporádicas puede modificar la prestación principal aunque el nombre del producto permanezca igual.
Ventas a empresas y consumidores de otros países
La ubicación y condición del cliente también importan. En operaciones entre empresas, las reglas generales pueden desplazar la tributación al lugar donde esté establecido el destinatario. En ventas a consumidores, los servicios electrónicos pueden localizarse en el Estado del cliente y exigir identificación o utilización de la ventanilla única. La plataforma de pago no resuelve por sí sola estas obligaciones.
Conviene recopilar evidencias suficientes sobre el territorio del destinatario y distinguir si actúa como empresario o consumidor. Una misma academia puede necesitar circuitos de facturación diferentes. Antes de lanzar publicidad en varios países debe revisar precios, impuestos incluidos, datos que recogerá durante la compra y capacidad del sistema para emitir facturas y declaraciones coherentes.
Deducción del IVA soportado y actividades mixtas
La exención también influye en el IVA que la empresa puede deducir de sus gastos. Quien realiza solo operaciones exentas puede ver limitado el derecho a deducir cuotas soportadas en plataformas, publicidad, equipos o servicios profesionales. Si combina formación exenta con servicios sujetos, puede resultar aplicable la regla de prorrata y ser necesario separar gastos según su utilización.
Este efecto debe incorporarse al presupuesto del curso. Una exención reduce el precio que soporta el alumno, pero puede aumentar el coste no recuperable para el prestador. Antes de fijar márgenes conviene estimar el IVA soportado deducible y revisar inversiones compartidas. La rentabilidad no debe calcularse como si todas las cuotas fueran recuperables.
Errores frecuentes que conviene evitar
El primer error es asumir que toda formación está exenta por tener finalidad educativa. El segundo consiste en considerar que todo lo impartido por internet tributa al 21 %. Ambos enfoques ignoran las condiciones legales. También es arriesgado copiar el tratamiento de un competidor, porque pueden variar la materia, la forma de impartición, la condición del prestador y el perfil de los destinatarios.
Otro problema aparece cuando la empresa modifica el curso sin informar a administración. Marketing puede convertir un programa presencial en una suscripción grabada mientras facturación mantiene la exención anterior. Para evitarlo, fiscalidad, ventas y responsables académicos deben compartir una ficha actualizada de cada producto, con su descripción, destinatarios, territorio y criterio tributario.
Una revisión práctica antes de emitir la factura
Antes de vender un curso online conviene responder cuatro preguntas: quién presta la enseñanza, qué materia se imparte, cuánto pesa la intervención en directo y dónde se encuentra el destinatario. Con esas respuestas puede determinarse si se trata de un servicio educativo, si cumple los requisitos de la exención o si debe tratarse como servicio electrónico sujeto al tipo general.
La conclusión debe quedar respaldada por documentos y revisarse cuando cambien los contenidos o el modelo comercial. Esta disciplina evita regularizaciones, recargos y conflictos con clientes por precios anunciados sin IVA. La fiscalidad no debe dirigir la metodología, pero sí formar parte de la decisión antes de publicar tarifas y comenzar a facturar.
Si esta novedad puede afectar a tu empresa, el equipo de Alcorconsulting puede ayudarte a revisar su impacto y decidir los siguientes pasos con criterio profesional contactanos y te asesoraremos sin compromiso alguno.